
メディカルビジネスローン(アクト・ウィル株式会社)の当サイトでの紹介は、2026年9月25日で終了しました。診療報酬が振り込まれるのは、診療した月の翌々月です。その間をつなぐ借り先を、担保にできるものと急ぎ度合いで比べました。
この記事でわかること
- メディカルビジネスローンの掲載終了で変わることと、アクト・ウィルに直接相談する方法
- 診療報酬が診療した月の翌々月に入金される仕組みと、資金が足りなくなる時期
- 代わりの借り先4つ(福祉医療機構・日本政策金融公庫・MRFの2プラン)の条件
- 借りずに入金を早める診療報酬債権の売却と、借り先を選ぶ順番
出典: 社会保険診療報酬支払基金・福祉医療機構・日本政策金融公庫・MRF・アクト・ウィルの各公式サイト(2026年9月24日に確認)
報酬の入金を待つ間の支払いに困っている方へ。診療報酬債権を担保に借りられる事業者ローンがあり、不動産を持っていなくても相談できます。
結論を先に書きます
メディカルビジネスローンの申込窓口は、当サイトからは案内できなくなりました。提供元のアクト・ウィル株式会社は、会社サイトで法人向けの融資を今も案内しています。
代わりを選ぶときは、先に「いつまでに必要か」を決めてください。数週間待てるなら、福祉医療機構や日本政策金融公庫の融資が第一候補になります。
今月の支払いに間に合わせたいなら、診療報酬債権を担保にできる事業者ローンが近い形です。借入を増やしたくない場合は、診療報酬債権を売って入金を早める方法もあります。
この記事の要点
- 当サイトでの紹介は2026年9月25日で終了。アクト・ウィルは会社サイトで法人向け融資を案内中
- 診療報酬の入金は診療した月の翌々月の原則21日まで(社会保険診療報酬支払基金)
- 待てるなら福祉医療機構・日本政策金融公庫、急ぐなら診療報酬債権を担保にする事業者ローン
- 調剤薬局は福祉医療機構の医療貸付の対象施設に入っていない=公庫か民間が候補
メディカルビジネスローンの掲載終了で変わること
当サイトで紹介していたメディカルビジネスローンは、2026年9月25日で掲載を終了しました。このページにあった申込リンクも外しています。
提供元のアクト・ウィル株式会社は、東京都知事(5)第31521号の登録を受けた貸金業者です。会社サイトでは今も、信用保証融資や不動産担保融資など8種類の融資を法人向けに案内しています。
ただし、会社サイトの取扱業務の一覧に「メディカルビジネスローン」という名前の商品は載っていません(2026年9月24日確認)。同社に直接相談したい場合は、アクト・ウィルの取扱業務のページから問い合わせ窓口に進めます。
アクト・ウィルの会社サイトに載っている融資の例(2026年9月24日確認・抜粋)
| 融資の種類 | 融資額 | 利率(実質年率) | 担保 |
|---|---|---|---|
| 不動産担保融資 | 5,000万円まで(それ以上は相談) | 年8.00%〜15.00% | 不動産 |
| 売掛債権担保融資 | 2億円以内 | 年12.00%〜15.00% | 売掛債権 |
診療報酬は、医療機関から見れば売掛金にあたります。ただ、売掛債権担保融資で診療報酬を担保にできるかは、取扱業務のページには書かれていません。相談するときに確かめてください。
医療・介護・薬局の資金が足りなくなる時期|診療報酬の入金は翌々月
保険診療の報酬は、診療してすぐには入りません。社会保険診療報酬支払基金の流れでは、入金は診療した月の翌々月の原則21日までです。
4月に診療した分の報酬が入るまで
- 4月の診療分は、いつ口座に入るか
- 5月10日まで医療機関がレセプトを提出診療した月の翌月10日までに、支払基金へオンラインで出す
- 6月10日まで支払基金が保険者へ請求保険者は同じ月の20日までに支払基金へ払い込む
- 6月21日まで医療機関の口座へ入金診療した月の翌々月の原則21日まで
4月分の人件費や薬剤費、家賃は、入金より先に出ていく
図:診療してから入金まで、その間の支払いは手元の資金で立て替えることになる。
患者が増えた月ほど、立て替える額は大きくなります。開業したばかりの時期や、賞与と設備の支払いが重なる月も同じです。
足りなくなるのは、入金を待つ間の現金です。介護報酬や調剤報酬も、請求してから入金を待つ形は変わりません。借り先を選ぶときは、何か月分をいつまでに埋めるかを先に決めておくと迷いません。
代わりの借り先は4つ|担保と急ぎ度合いで分かれる
メディカルビジネスローンの代わりになる借り先は、大きく4つあります。違いは「何を担保にするか」と「どれくらい急ぐか」の2点です。
医療・介護・薬局の借り先の比較(2026年9月24日に各公式サイトで確認)
| 借り先 | 向く場面 | 借りられる額・期間 | 利率 |
|---|---|---|---|
| 福祉医療機構(医療貸付) | 建物・医療機器・長期の運転資金 | 期間は3年以内〜30年以内(資金の種類で異なる) | 契約時の利率(公式の金利情報で公表) |
| 日本政策金融公庫(国民生活事業の一般貸付) | 運転資金・設備資金 | 4,800万円まで。運転資金は7年以内 | 公庫が定める利率 |
| MRF バリエーションプラン(診療報酬債権などを担保) | 今月の支払いのつなぎ | 10万円〜3,000万円。返済は5年以内 | 実質年率7.00%〜15.00% |
| MRF オーダーメイドプラン(不動産を担保) | 不動産があり、まとまった額が要る | 50万円〜3億円。返済は35年以内 | 契約年率6.00%〜15.00% |
上の2つは公的な融資です。福祉医療機構は「長期・固定・低利」の資金をうたう機関で、申込から契約までは審査の手順を踏みます。
下の2つは民間の事業者ローンで、利率は高めでも急ぎの相談に向く借り先です。借りずに診療報酬債権を売る方法は、このあと別の章でまとめます。
数週間待てるなら公的な融資から|福祉医療機構と日本政策金融公庫
時間に余裕があるなら、先に公的な融資を当たるのが順番です。医療機関が使える窓口は、福祉医療機構と日本政策金融公庫の2つあります。
福祉医療機構の医療貸付|病院・診療所・介護老人保健施設が対象
福祉医療機構(WAM)は、医療や福祉の施設に長期の資金を貸す公的な機関です。医療貸付の主な対象は、次の施設や事業です。
- 病院、診療所(一般診療所・歯科診療所)
- 介護老人保健施設、介護医療院、指定訪問看護事業
- 助産所、医療従事者養成施設
借りられる側も、個人・医療法人・一般社団法人・一般財団法人のほか、社会福祉法人や学校法人まで幅があります。資金の種類は、建築資金・機械購入資金・長期運転資金の3つに分かれます。
長期運転資金のうち、経営を安定させるための資金は、経営診断と指導を受けることが条件です。新設に伴う機械購入資金と長期運転資金は、病院は対象外になります。
2026年9月24日時点では、物価高騰の影響を受けた施設向けの長期運転資金も案内されています。特別養護老人ホームのような社会福祉施設は、同じ機構の「福祉貸付事業」が窓口です。
福祉医療機構「融資制度のあらまし」には、対象施設と資金の種類がまとまっています。調剤薬局は、この対象施設の一覧に入っていません。
日本政策金融公庫|薬局や小さな診療所の運転資金に
日本政策金融公庫の国民生活事業には、事業を営むほとんどの業種が使える一般貸付があります。融資限度額は4,800万円で、特定設備資金なら7,200万円です。
返済期間は、運転資金が7年以内(据置1年以内)、設備資金が10年以内(据置2年以内)です。条件は日本政策金融公庫「融資制度一覧【国民生活事業】」で確かめられます。
売上が一時的に落ちているなら、経営環境変化対応資金も候補です。融資限度額は7,200万円で、最近の決算の売上高が前期か前々期より5%以上減った場合などが対象になります。
どちらも審査と書類のやり取りに日数がかかります。今月末の支払いに間に合わせる用途には向きません。
急ぎのつなぎなら診療報酬債権を担保にする|MRFのバリエーションプラン
今月の支払いに間に合わせたいときは、民間の事業者ローンが候補になります。医療機関にとって使いやすいのは、診療報酬債権を担保にできる形です。
株式会社エム・アール・エフ(MRF)は、福岡財務支局長(5)第00173号の登録を受けた貸金業者です。事業者向けの不動産担保ローンを中心に、6つのプランを用意しています。
MRFのバリエーションプランの条件(2026年9月24日に公式サイトで確認)
| 項目 | 内容 |
|---|---|
| 借入限度額 | 10万円〜3,000万円 |
| 利率 | 実質年率7.00%〜15.00% |
| 担保 | 診療報酬債権・売掛債権・有価証券・動産(機械や器具など)・ゴルフ会員権など |
| 返済 | 元利均等・元金均等は5年以内(1〜60回)、自由返済は1年以内(1〜12回) |
| 保証人 | 原則不要(法人は代表者の連帯保証が必要な場合あり) |
| 期限前に返すとき | 残元金の3.00%の違約金 |
| 遅延損害金 | 年20.00% |
公式サイトの利用者の声で目を引くのは、介護報酬を担保に設備投資の資金を借りた例です。診療報酬を担保にして、材料代の支払いに充てた医療機関の例も載っています。
見落としやすいのは、早く返したときの違約金です。報酬が入ったらすぐ返す予定なら、返す日と違約金の額を先に計算しておいてください。
不動産を担保にできるなら、同じMRFのオーダーメイドプランも選べます。借入限度額は50万円〜3億円で、返済期間は最長35年です。
報酬が入るまでの支払いを埋めたい医療・介護の事業者向けに、診療報酬債権を担保にできるプランがあります。申し込む前に、必要書類と返済例を確かめておくと話が早く進みます。
MRFの事業者向けローンで借入条件を確かめる(公式)(PR)詳細はリンク先をご確認ください
借りずに入金を早める方法|診療報酬債権の売却
借入を増やしたくない場合に使えるのが、診療報酬債権を買い取ってもらう方法です。債権を売って代金を先に受け取る形なので、返済はありません。
その代わり手数料がかかり、受け取れる額は報酬より少なくなります。債権を譲る手続きも必要です。
借りる方法と売る方法の違いは、次の図のとおりです。図の「銀行融資」には、福祉医療機構や日本政策金融公庫の融資も同じ性格のものとして入ります。
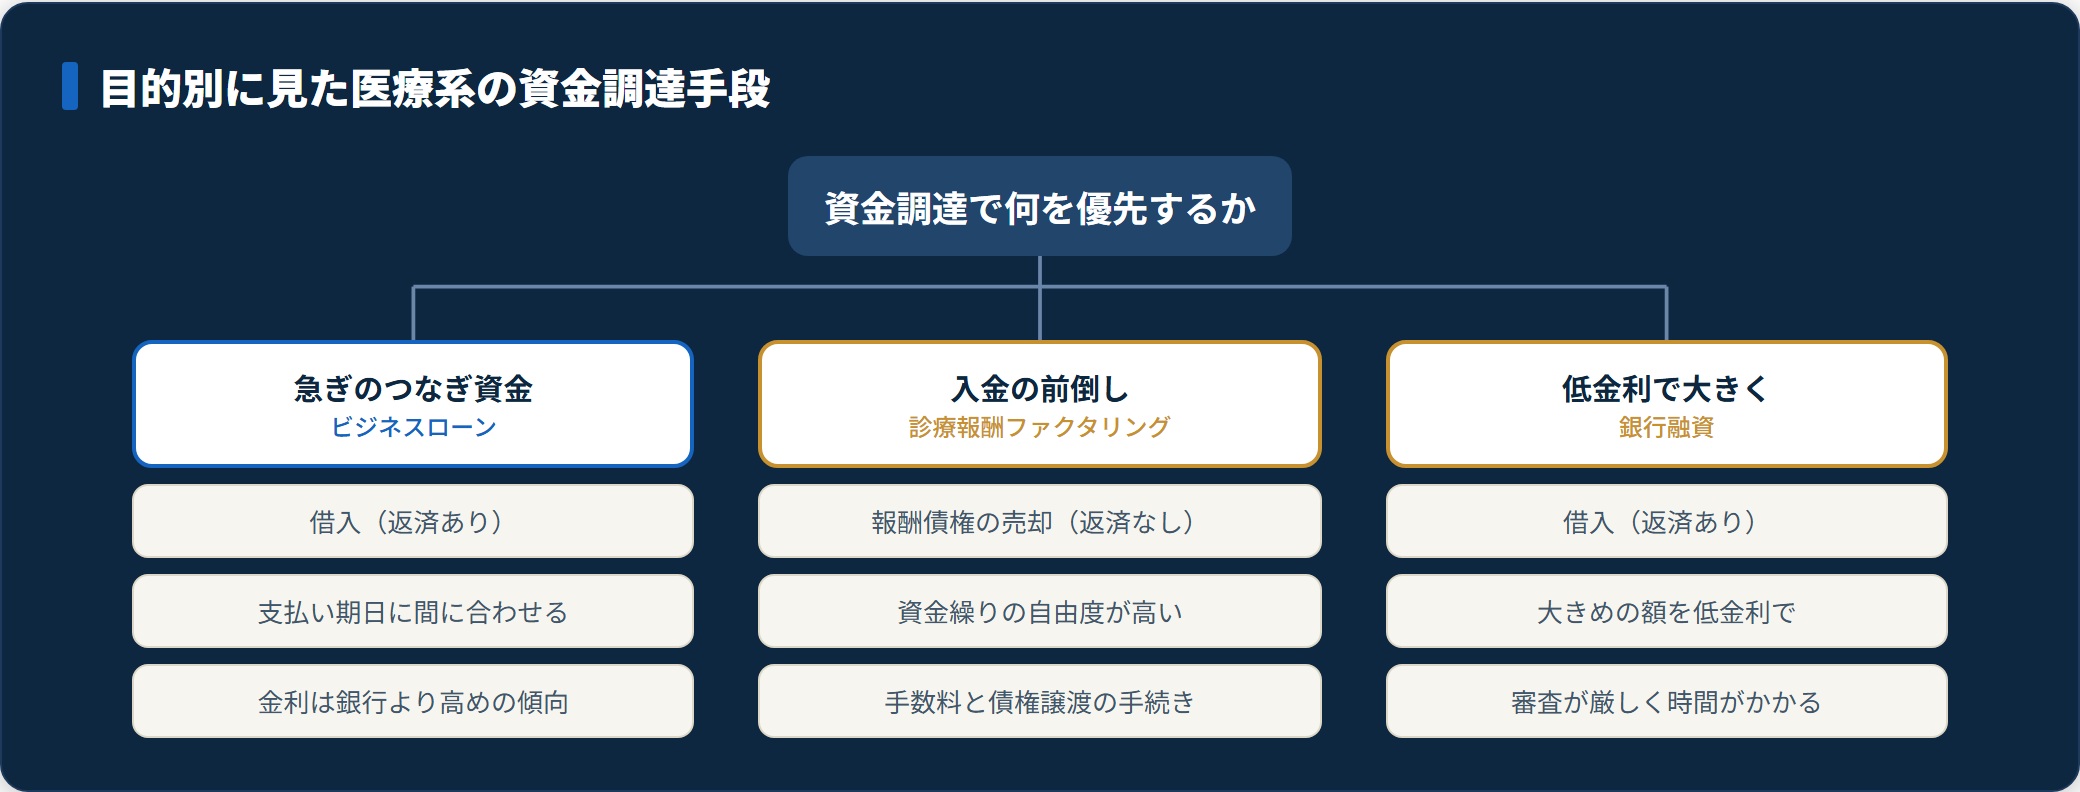
手数料や入金の速さの比べ方は、ファクタリングのおすすめ比較で整理しています。借入と売却のどちらが合うかは、次の選び方で確かめてください。
自院に合う借り先の選び方|いつまでに必要かで決める
借り先は、必要な時期と担保にできるもので、ほぼ決まります。迷ったら、次の順番で当てはめてください。
医療・介護・薬局の借り先の選び方
- いつまでに、いくら必要か
- 数週間待てる福祉医療機構・日本政策金融公庫長期で借りる公的な融資。建物・機器・運転資金に使える
- 今月の支払いに間に合わせたい診療報酬債権を担保にする事業者ローンMRFのバリエーションプランなど。早く返すと違約金がかかる
- 不動産がある・額が大きい不動産担保の事業者ローンMRFのオーダーメイドプランは最大3億円・35年以内
- 借入を増やしたくない診療報酬債権の売却返済はないが、手数料の分だけ受け取る額が減る
調剤薬局は福祉医療機構の医療貸付の対象施設に入っていない。公庫か民間から当たる
図:必要な時期と担保にできるもので、当たる借り先の順番が決まる。
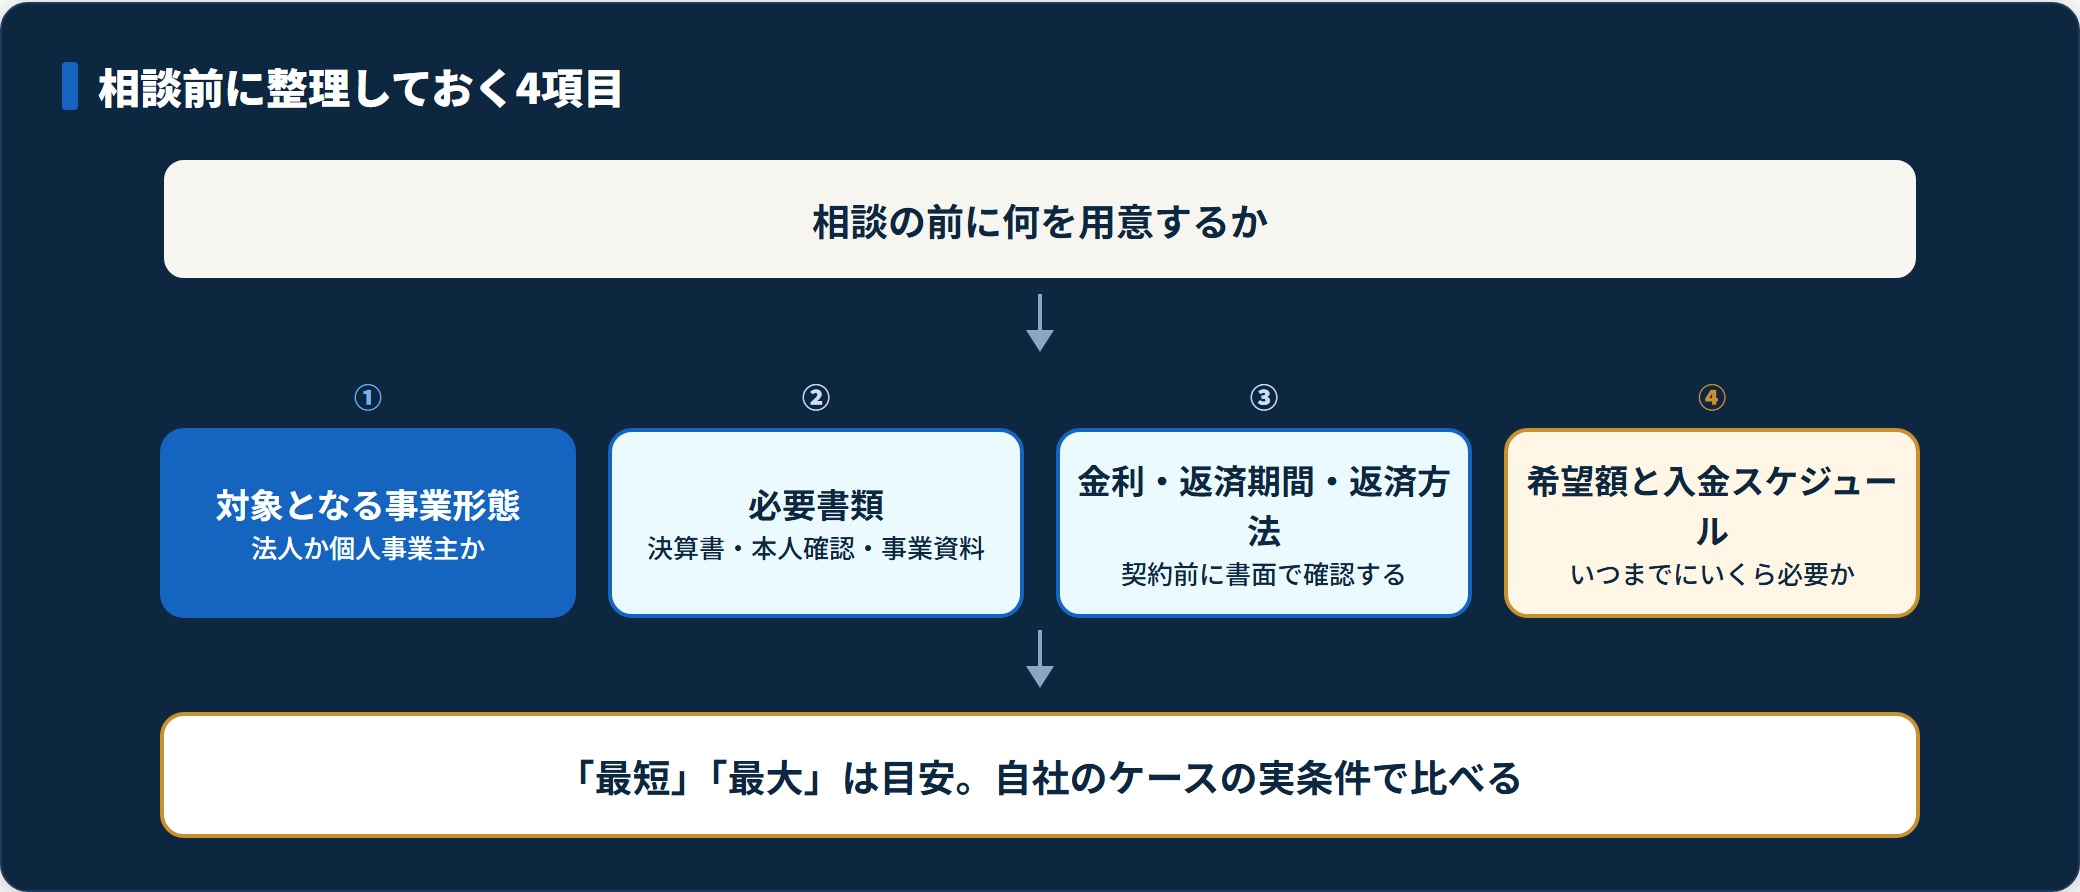
どの借り先でも、最初に聞かれるのは資金の使い道と返すあてです。「6月21日に入る4月分の報酬で返す」のように、返済の元手を月と金額で言えるようにしておきましょう。
MRFのバリエーションプランで申込時に求められる書類(公式サイトより)
- 運転免許証など、本人を証明するもの2点
- 公的な営業許可証または届出書
- 事業実績の書類(決算書・青色申告書・確定申告書・納税証明書、資金繰り表や事業計画など)
- 担保の種類に応じた書類
資金繰り表は、どの月の報酬でいつ返すかまで書いておくと説明がしやすくなります。公的な融資でも同じ資料が役に立ちます。
書類とあわせて、相談の前に次の4項目も整理しておきましょう。
よくある質問
Q1:メディカルビジネスローンにはもう申し込めませんか?
当サイトからの紹介は、2026年9月25日で終了しました。アクト・ウィル株式会社は会社サイトで法人向けの融資を案内しているので、直接の相談はできます。ただ、会社サイトに同じ名前の商品は載っていないため、条件は問い合わせて確かめてください。
Q2:調剤薬局は福祉医療機構から借りられますか?
医療貸付の対象施設は、病院・診療所・介護老人保健施設・介護医療院・指定訪問看護事業・助産所・医療従事者養成施設などです。この一覧に薬局は入っていません(2026年9月24日確認)。日本政策金融公庫の一般貸付か、民間の事業者ローンを検討してください。
Q3:診療報酬はいつ振り込まれますか?
社会保険診療報酬支払基金の場合、レセプトは診療した月の翌月10日までに提出します。報酬は、診療した月の翌々月の原則21日までに振り込まれます。4月の診療分なら、6月21日までが目安です。
Q4:事業者ローンの金利に上限はありますか?
利息制限法で上限が決まっています。元本100万円以上は年15%、10万円以上100万円未満は年18%、10万円未満は年20%です。MRFのバリエーションプランの実質年率7.00%〜15.00%も、この範囲に入っています。条文はe-Gov法令検索「利息制限法」の第1条で確かめられます。
Q5:赤字の決算でも公的な融資は使えますか?
日本政策金融公庫の経営環境変化対応資金は、業況が一時的に悪化している事業者向けの融資です。対象の条件の1つに、最近の決算で損失が出ているが赤字幅は縮小している、というものがあります。中長期で業況が回復する見込みがあることも求められます。
まとめ|報酬が入るまでをどう埋めるかで借り先を選ぶ
この記事のまとめ
- メディカルビジネスローンの当サイトでの紹介は2026年9月25日で終了し、アクト・ウィルへは会社サイトから直接相談できる
- 診療報酬の入金は診療した月の翌々月の原則21日までで、その間の支払いを埋める資金が要る
- 数週間待てるなら福祉医療機構・日本政策金融公庫の公的な融資から当たる
- 急ぐなら診療報酬債権を担保にする事業者ローン。早く返すと違約金がかかる点に注意
- 調剤薬局は福祉医療機構の医療貸付の対象外。借入を増やしたくないなら診療報酬債権の売却もある
医療・介護・薬局の資金繰りは、報酬が入るまでの時間とのやりくりです。いつまでにいくら要るかを決めてから、公的な融資と民間の事業者ローンを比べてください。
今月の支払いに間に合わせたい医療・介護の事業者の方は、診療報酬債権を担保にできる事業者ローンの条件を先に確かめておくと安心です。個人事業主と法人のどちらも申し込めます。
MRFの個人事業主・法人向けローンを見る(公式)(PR)詳細はリンク先をご確認ください
- 大口の事業資金の借り先の比較(プレミアムビジネスローンの掲載終了)
- 運送業・建設業のビジネスローン|業種特化で審査の何が変わるのか
- ファクタリングのおすすめ比較
- 不動産担保ローンの評判・口コミ(総合マネージメントサービス)
免責事項
※本記事は社会保険診療報酬支払基金・福祉医療機構・日本政策金融公庫の公開情報と、各社の公式サイト(2026年9月24日確認)をもとにした一般的な整理です。融資の対象・利率・限度額・必要書類は変更される場合があり、実際の条件は審査で決まります。最新の条件は各公式サイトでご確認ください。返済が難しい場合は取引金融機関や日本貸金業協会の相談窓口に、個別の法的判断は弁護士・司法書士などの有資格者にご相談ください。