
プレミアムビジネスローン(アクト・ウィル株式会社)の当サイトでの紹介は、2026年9月25日で終了しました。数千万円から億単位の事業資金は、担保にできるものと返す期間で借り先が変わります。代わりの候補を、公式の条件で比べました。
この記事でわかること
- プレミアムビジネスローンの掲載終了で変わることと、アクト・ウィルに直接相談する方法
- 大口の借り先5つ(信用保証協会の保証付き融資・日本政策金融公庫・MRFの3プラン)の上限と返済期間
- 不動産を担保に1億円を借りたときの毎月の利息と手数料の目安
- 売掛金がある場合に借りずに資金化する方法と、申し込む前の確認点
出典: 全国信用保証協会連合会・日本政策金融公庫・MRF・アクト・ウィルの各公式サイト(2026年9月24日に確認)
銀行の融資が下りるまでのつなぎ資金が要る方へ。不動産を担保に、最大3億円まで相談できる事業者ローンがあります。
結論を先に書きます
プレミアムビジネスローンの申込窓口は、当サイトからは案内できなくなりました。提供元のアクト・ウィル株式会社は、会社サイトで法人向けの融資を今も案内しています。
大口の事業資金は、まず銀行と日本政策金融公庫で足りるかを確かめてください。信用保証協会の保証の枠は、1企業あたり最大2億8,000万円です。
銀行の結論を待てないときや、枠が足りないときは、不動産を担保にする事業者ローンが候補になります。売掛金があるなら、借りずに資金化する方法もあります。
この記事の要点
- 当サイトでの紹介は2026年9月25日で終了。アクト・ウィルは会社サイトで法人向け融資を案内中
- 信用保証協会の保証は1企業あたり最大2億8,000万円(普通保証2億円+無担保保証8,000万円)
- 日本政策金融公庫の中小企業事業は長期資金が中心で、短期の運転資金は扱わない
- 急ぐ大口は不動産担保。MRFのブリッジプランで1億円を年5.00%で借りると、毎月の利息は約42万円
プレミアムビジネスローンの掲載終了で変わること
当サイトで紹介していたプレミアムビジネスローンは、2026年9月25日で掲載を終了しました。このページにあった申込リンクも外しています。
提供元のアクト・ウィル株式会社は、東京都知事(5)第31521号の登録を受けた貸金業者です。会社サイトの取扱業務の一覧に「プレミアムビジネスローン」という名前の商品は載っていません(2026年9月24日確認)。
会社サイトの案内ページには、最大1億円までの融資と書かれています。法人契約で、代表者の連帯保証があれば他の保証人と担保は原則不要という説明です。
取扱業務のページでは、大きな額の融資として次の2つが案内されています。
- 不動産担保融資:5,000万円まで(それ以上も相談可)、実質年率8.00%〜15.00%
- 売掛債権担保融資:2億円以内、実質年率12.00%〜15.00%。売掛債権に債権譲渡登記をする
同社に直接相談したい場合は、アクト・ウィルの取扱業務のページから問い合わせ窓口に進めます。条件は審査で決まるため、見積もりを取ってからほかの借り先と比べてください。
大口の借り先は5つ|担保と返す期間で分かれる
数千万円から億単位の事業資金を借りる先は、大きく5つあります。違いは「何を担保にするか」と「何年で返すか」の2点です。
大口の事業資金の借り先の比較(2026年9月24日に各公式サイトで確認)
| 借り先 | 上限の目安 | 返済期間 | 担保・保証 |
|---|---|---|---|
| 銀行・信用金庫(信用保証協会の保証付き) | 保証は1企業2億8,000万円まで | 金融機関と保証制度による | 保証協会の保証。法人代表者以外の連帯保証人は原則不要 |
| 日本政策金融公庫(中小企業事業) | 制度で異なる(経営環境変化対応資金は直接貸付7億2千万円) | 運転資金10年以内・設備資金20年以内(同資金) | 相談して決める |
| MRF ブリッジプラン | 100万円〜3億円 | 自由返済で1年以内 | 土地・建物に根抵当権 |
| MRF オーダーメイドプラン | 50万円〜3億円 | 35年以内 | 土地・建物に根抵当権 |
| MRF 長期間元金据置プラン | 100万円〜3億円 | 元金据置で3年以内(最長15年まで更新可) | 土地・建物に根抵当権 |
上の2つは、公的な保証や政策金融を使う借り方です。審査と書類のやり取りに日数がかかります。
下の3つは民間の事業者ローンで、不動産を担保に入れることで大きな額を早く動かせます。どちらを先に当たるかは、いつまでに必要かで決めてください。
大口の事業資金の借り先の選び方
- いつまでに、何年で返すお金か
- 数週間待てる・長く返す銀行(保証協会付き)・日本政策金融公庫保証は1企業2億8,000万円まで。公庫の中小企業事業は長期資金が中心
- 銀行の融資が下りるまでのつなぎMRFのブリッジプラン不動産担保で最大3億円・1年以内に返す
- 急ぐが長く返したいMRFのオーダーメイドプラン不動産担保で最大3億円・35年以内
- 売掛金がある売掛金の資金化ファクタリングや売掛債権を担保にする融資。借入を増やさずに済む方法もある
どの借り先でも、返済の元手をどの入金で賄うかを最初に聞かれる
図:必要な時期と返す期間で、当たる借り先の順番が決まる。
間に合うなら先に銀行と公庫へ|保証協会の枠と公庫の中小企業事業
時間に余裕があるなら、先に銀行と日本政策金融公庫で足りるかを確かめるのが順番です。公庫の経営環境変化対応資金なら、長期運転資金の利率は上限3.0%です。
信用保証協会の保証付き融資|1企業2億8,000万円まで
銀行や信用金庫から借りるときは、信用保証協会の保証を付ける方法があります。保証の限度額は、中小企業1企業あたり次のとおりです。
- 普通保証:2億円(組合は4億円)
- 無担保保証:8,000万円
- 合計:2億8,000万円(組合は4億8,000万円)
この一般の枠とは別に、政策目的の別枠の保証もあります。売掛債権や在庫を担保にするABL保証は、保証限度額が2億円(金融機関からの借入限度額は2億5千万円)です。
保証の対象は、事業の運転資金と設備資金に限られます。原則として、申し込む保証協会の管轄区域で事業をしていることが条件です。詳しくは全国信用保証協会連合会「ご利用条件」で確かめられます。
日本政策金融公庫の中小企業事業|長期資金が中心
日本政策金融公庫の中小企業事業は、中小企業への長期資金を中心に扱っています。1先あたりの平均融資金額は約9,000万円で、短期の運転資金は扱っていません(2026年9月24日確認)。
売上が一時的に落ちているなら、経営環境変化対応資金が候補です。直接貸付の融資限度額は7億2千万円で、運転資金は10年以内、設備資金は20年以内で返します。
対象になるのは、最近の決算の売上高が前期か前々期より5%以上減った場合などです。利率は基準利率で、長期運転資金は上限3.0%です。条件は日本政策金融公庫「経営環境変化対応資金(中小企業事業)」に載っています。
従業者が9名以下の事業者には、国民生活事業の一般貸付(融資限度額4,800万円)も案内されています。
急ぐ大口は不動産担保|MRFのブリッジプランとオーダーメイドプラン
銀行の結論を待てないときの候補は、不動産を担保にする事業者ローンです。担保があるぶん、無担保のローンより大きな額を相談できます。
株式会社エム・アール・エフ(MRF)は、福岡財務支局長(5)第00173号の登録を受けた貸金業者です。事業者向けの不動産担保ローンを中心に、6つのプランを用意しています。
MRFの大口向け3プランの条件(2026年9月24日に公式サイトで確認)
| プラン | 借入限度額 | 契約年率 | 事務手数料 | 返済 |
|---|---|---|---|---|
| ブリッジプラン | 100万円〜3億円 | 5.00%〜9.60% | 融資金額の2.20% | 自由返済で1年以内(1〜12回) |
| オーダーメイドプラン | 50万円〜3億円 | 6.00%〜15.00% | 融資金額の0%〜3.30% | 元利均等・元金均等で35年以内 |
| 長期間元金据置プラン | 100万円〜3億円 | 4.00%〜9.90% | 融資金額の3.30% | 元金据置で3年以内(最長15年まで更新可) |
3プランとも実質年率は15.00%以内で、担保は土地・建物への根抵当権です。登記の設定費用と抹消費用は、借りる側の負担になります。
1億円を借りたときの利息と手数料の目安
ブリッジプランの公式の返済例では、1億円を年5.00%で借りると毎月の利息は424,657円です。12回目に、元金とあわせて100,424,657円を返します(1か月を31日として計算した目安)。
事務手数料は融資金額の2.20%なので、1億円なら220万円です。利率だけでなく、手数料と登記費用を足した総額で比べてください。
1億円をブリッジプランで借りたときにかかるお金
- 年5.00%・1年以内に返すつなぎの場合
- 借りるとき事務手数料 220万円融資金額の2.20%
- 毎月利息 424,657円公式の返済例(1か月を31日として計算)
- 12回目元金と利息 100,424,657円元金1億円をまとめて返す
- 別途根抵当権の設定費用・抹消費用登記の費用は借りる側の負担
利率だけでなく、手数料と登記費用を足した総額で比べる
図:つなぎの1年でも、利息のほかに手数料と登記費用がかかる。
3プランの使い分け
銀行の融資が下りたら返す、というつなぎにはブリッジプランが合います。長く借りて月々の返済を抑えたいなら、オーダーメイドプランです。
元金を据え置いて利息だけを払いたいなら、長期間元金据置プランが候補です。据置の期間を更新するときは、借入残高の3.30%の更新手数料がかかります。
オーダーメイドプランと長期間元金据置プランは、期限前に返すと残元金の3.00%の違約金がかかります。早めに返す予定があるなら、返す時期と違約金を先に計算しておきましょう。
銀行の融資が間に合わない局面で、まとまった額を不動産担保で相談したい事業者の方へ。3億円までのプランがあり、申込前に返済例と必要書類を確かめておくと話が早く進みます。
MRFの事業者向けローンで借入条件を確かめる(公式)(PR)詳細はリンク先をご確認ください
売掛金があるなら借りずに資金化する方法
入金待ちの売掛金があるなら、借入を増やさずに資金を作る方法もあります。売掛債権を売って代金を先に受け取るのがファクタリングで、返済はありません。
その代わり手数料がかかり、受け取れる額は売掛金より少なくなります。法人向けの手数料や審査の見方は、株式会社No.1の法人向けファクタリングの評判・口コミで整理しています。
売掛金を担保に借りる方法もあり、先に挙げた保証協会のABL保証や、アクト・ウィルの売掛債権担保融資がこの形です。
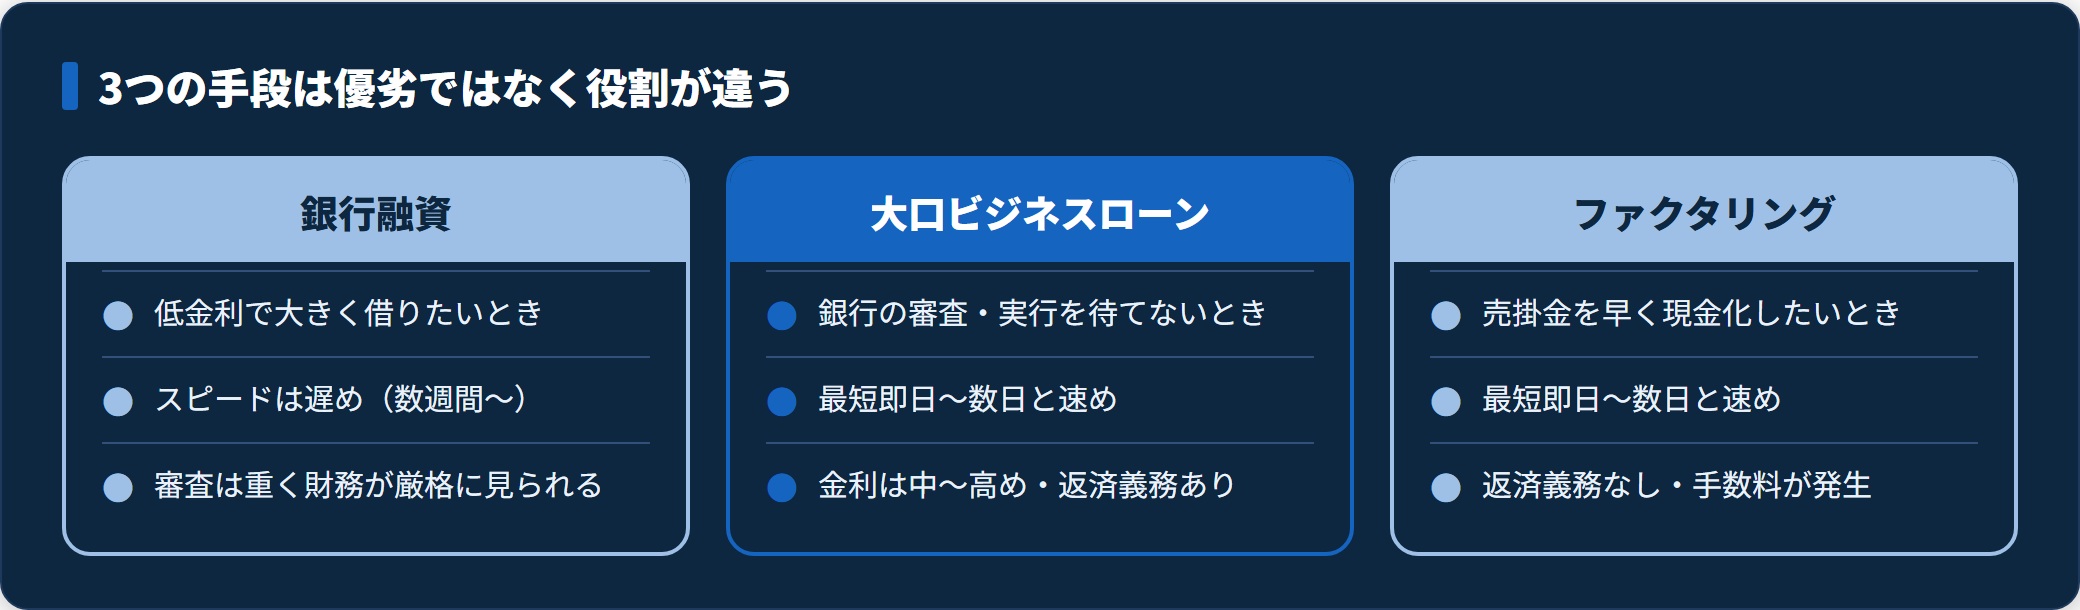
銀行・大口のローン・ファクタリングは、向いている場面がそれぞれ違います。使い分けは次の図のとおりです。
大口で借りる前に確かめること
額が大きいほど、利率の差より手数料や違約金の差が効いてきます。申し込む前に、次の5点を見積もりで確かめてください。
大口の事業資金を借りる前に確かめる5点
- 事務手数料と登記費用を含めた総額
- 期限前に返したときの違約金
- 代表者の連帯保証が要るかどうか
- 返済の元手(どの入金で、いつ返すか)
- 遅延損害金の率(MRFの3プランは年20.00%)
事業者向けのローンでも、利息の上限は利息制限法で決まっています。元本100万円以上なら年15%が上限です。条文はe-Gov法令検索「利息制限法」の第1条で確かめられます。
よくある質問
Q1:プレミアムビジネスローンにはもう申し込めませんか?
当サイトからの紹介は、2026年9月25日で終了しました。アクト・ウィル株式会社は会社サイトで法人向けの融資を案内しているので、直接の相談はできます。ただ、会社サイトに同じ名前の商品は載っていないため、条件は問い合わせて確かめてください。
Q2:1億円を超える事業資金はどこに相談できますか?
信用保証協会の保証付き融資は、1企業あたり最大2億8,000万円まで保証が付きます。日本政策金融公庫の経営環境変化対応資金は、直接貸付で7億2千万円が限度です。民間では、MRFの不動産担保のプランが3億円までです。いずれも、実際に借りられる額は審査で決まります。
Q3:個人事業主でも大口の事業資金を借りられますか?
信用保証協会の保証は、常時使用する従業員数の条件を満たせば個人事業主も対象です。日本政策金融公庫では、個人企業の方に国民生活事業が案内されています。MRFの事業者向けローンは、個人事業主と法人の両方が申込の対象です。
Q4:不動産担保の事業者ローンで気をつけることは?
土地・建物に根抵当権を設定するため、登記の費用がかかります。事務手数料はプランで違い、MRFでは融資金額の0%〜3.30%です。期限前に返すと違約金がかかるプランもあるので、返す時期まで決めてから比べてください。
まとめ|大口は担保と返す期間で借り先を選ぶ
この記事のまとめ
- プレミアムビジネスローンの当サイトでの紹介は2026年9月25日で終了。アクト・ウィルへは会社サイトから直接相談できる
- 時間があるなら銀行(保証協会付き)と日本政策金融公庫から。保証は1企業2億8,000万円まで
- 急ぐ大口は不動産担保の事業者ローン。MRFの3プランはいずれも最大3億円
- 1億円を年5.00%で借りると毎月の利息は約42万円。事務手数料は220万円(ブリッジプラン)
- 売掛金があるなら、ファクタリングや売掛債権を担保にする融資も候補になる
大口の資金は、利率だけでなく手数料・登記費用・違約金まで足した総額で差がつきます。いつまでに要るか、何年で返すかを決めてから、銀行・公庫と民間を比べてください。
銀行の結論を待てない大口の資金は、不動産担保の事業者ローンで先に条件を確かめておくと動き出しが早くなります。個人事業主と法人のどちらも申し込めます。
MRFの個人事業主・法人向けローンを見る(公式)(PR)詳細はリンク先をご確認ください
- 医療・介護・薬局の資金繰りの借り先の比較(メディカルビジネスローンの掲載終了)
- 運送業・建設業のビジネスローン|業種特化で審査の何が変わるのか
- 株式会社No.1の法人向けファクタリングの評判・口コミ
- ファクタリングのおすすめ比較
- 不動産担保ローンの評判・口コミ(総合マネージメントサービス)
免責事項
※本記事は全国信用保証協会連合会・日本政策金融公庫の公開情報と、各社の公式サイト(2026年9月24日確認)をもとにした一般的な整理です。融資の対象・利率・限度額・手数料・必要書類は変更される場合があり、実際の条件は審査で決まります。最新の条件は各公式サイトでご確認ください。借入の判断は返済計画のうえで行い、必要に応じて税理士・弁護士などの専門家にご相談ください。